Domain stufenleiter.de kaufen?
Wir ziehen mit dem Projekt
stufenleiter.de um.
Sind Sie am Kauf der Domain
stufenleiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stufenleiter.de kaufen?
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **

Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
ZARGES ZAP Stufenleiter 9 Stufen (41679)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 9 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße\n• Großflächige Arbeitsplattform (400 x 400 mm)\n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit\n• Großzügige Ablageschale für Werkzeug und Kleinteile\n• Optimale Stabilität durch beidseitige, starre Verbindung\n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology\n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig\n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41679)749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES ZAP Stufenleiter 3 Stufen (41681)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 3 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße \n• Großflächige Arbeitsplattform (400 x 400 mm) \n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit \n• Großzügige Ablageschale für Werkzeug und Kleinteile \n• Optimale Stabilität durch beidseitige, starre Verbindung \n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology \n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig \n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41681)545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES ZAP Stufenleiter 2 Stufen (41672)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 2 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße\n• Großflächige Arbeitsplattform (400 x 400 mm)\n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit\n• Großzügige Ablageschale für Werkzeug und Kleinteile\n• Optimale Stabilität durch beidseitige, starre Verbindung\n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology\n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig\n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41672)517,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
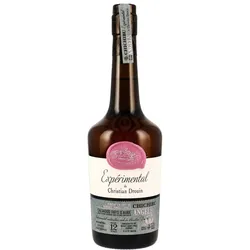
Christian Drouin Expérimental des Christian Drouin - 12 Jahre -...Der Chichibu Angels ist Teil der Experimental-Reihe von Christian Drouin. Er besteht aus Calvados Pays d’Auge, der 12 Jahre reifen durfte und anschließend für 4 bis 10 Monate in insgesamt fünf ausgesuchten Ex-Chichibu-Whiskyfässern lag. Diese exklusive Zusammenarbeit verbindet handwerkliche Perfektion aus der Normandie mit der filigranen Eleganz japanischen Whiskyholzes. Abgefüllt als Small Batch #11, präsentiert sich dieser Calvados bei einem Alkoholgehalt von 45,3% Vol., limitiert auf knapp über 2.000 Flaschen.85,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter


-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **


Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
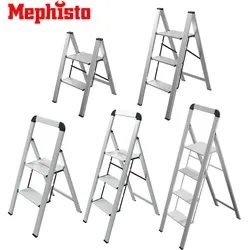
Mephisto Stufenleiter - Trittleiter, Mit Bügel: ohne Bügel, Stufen Aluminium Leiter: 2 StufenMephisto Stufenleiter - Trittleiter - Aluminiumleiter - Platzsparende Lösung für den Innen- und Außenbereich Schlank hinter jedem Schrank Mephisto Aluminiumleitern bieten eine hervorragende Lösung für den sicheren Zugang zu erhöhten Bereichen sowohl im Innen- als auch im Außenbereich. Mit ihrer außergewöhnlichen Schlankheit von nur 4,5 cm im zusammengeklappten Zustand sind sie äußerst platzsparend und ermöglichen eine einfache Lagerung. Diese Leitern sind in verschiedenen Modellen erhältlich, darunter solche mit 2, 3 oder 4 Stufen, um den individuellen Bedürfnissen gerecht zu werden. Darüber hinaus bieten sie die Möglichkeit, mit oder ohne Sicherheitshaltebügel bestellt zu werden, um zusätzliche Sicherheit zu gewährleisten. Kompakte Bauweise und vielseitige Anwendung: Die geringe Tiefe von nur 4,5 cm im zusammengeklappten Zustand macht die Mephisto Aluminiumleitern besonders praktisch für den Einsatz in Räumen mit begrenztem Platzangebot. Sie können mühelos in Schränken, Ecken oder anderen engen Bereichen verstaut werden, ohne dabei viel Platz zu beanspruchen. Diese Leitern eignen sich sowohl für den privaten Gebrauch als auch für gewerbliche Anwendungen wie Büros, Lagerhallen oder Geschäfte. Sicherheit und Stabilität: Die Sicherheit der Benutzer steht bei Mephisto an erster Stelle. Daher können die Aluminiumleitern wahlweise mit oder ohne Sicherheitshaltebügel bestellt werden. Der Sicherheitshaltebügel bietet zusätzlichen Halt und Stabilität während der Nutzung und sorgt für ein beruhigendes Gefühl beim Auf- und Absteigen. Die Leitern sind mit Kunststoffkappen an den Füßen ausgestattet, die empfindliche Böden schützen und ein Verrutschen oder Kratzen verhindern. Robuste Konstruktion und hohe Traglast: Trotz ihrer schlanken Bauweise sind die Mephisto Aluminiumleitern äußerst robust und langlebig. Sie sind für eine maximale Traglast von 150 kg ausgelegt und bieten damit Stabilität und Sicherheit für Benutzer unterschiedlicher Statur. Die vormontierte Konstruktion gewährleistet eine einfache und schnelle Inbetriebnahme ohne zusätzlichen Montageaufwand. Zertifizierte Qualität: Die Mephisto Aluminiumleitern sind GS vom TÜV-Rheinland geprüft, was ihre hohe Qualität und Sicherheit bestätigt. Sie entsprechen auch den Anforderungen der EN 14183-Zertifizierung, die ihre Zuverlässigkeit und Konformität mit europäischen Standards belegt. Mit Mephisto Aluminiumleitern können Sie sicher sein, dass Sie ein qualitativ hochwertiges Produkt erwerben, das höchsten Sicherheitsstandards entspricht. Fazit: Mephisto Aluminiumleitern sind die ideale Wahl für alle, die eine platzsparende und sichere Lösung für den Zugang zu erhöhten Bereichen suchen. Ihre schlanke Bauweise, die verschiedenen Stufenoptionen und die Möglichkeit, mit oder ohne Sicherheitshaltebügel. Harte Fakten: Model Gewicht Höhe oberste Stufe Höhe geschlossen Breite geschlossen Tiefe geschlossen Höhe offen Breite offen Tiefe offen ohne Bügel - 2 Stufen 3,28 kg 44,8 cm 73,5 cm 44,5 cm 4,5 cm 66,7 cm 44,5 cm 49,9 cm ohne Bügel - 3 Stufen 4,35 kg 67,2 cm 99,5 cm 44,5 cm 4,5 cm 89,5 cm 44,5 cm 65,0 cm mit Bügel - 2 Stufen 3,68 kg 44,8 cm 93,0 cm 44,5 cm 4,5 cm 86,3 cm 44,5 cm 48,0 cm mit Bügel - 3 Stufen 4,64 kg 67,2 cm 117,3 cm 44,5 cm 4,5 cm 109,0 cm 44,5 cm 62,0 cm mit Bügel - 4 Stufen 5,84 kg 89,6 cm 162,0 cm 44,5 cm 4,5 cm 151,0 cm 44,5 cm 76,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES ZAP Stufenleiter 4 Stufen (41674)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 4 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße\n• Großflächige Arbeitsplattform (400 x 400 mm)\n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit\n• Großzügige Ablageschale für Werkzeug und Kleinteile\n• Optimale Stabilität durch beidseitige, starre Verbindung\n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology\n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig\n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41674)594,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES ZAP Stufenleiter 9 Stufen (41679)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 9 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße\n• Großflächige Arbeitsplattform (400 x 400 mm)\n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit\n• Großzügige Ablageschale für Werkzeug und Kleinteile\n• Optimale Stabilität durch beidseitige, starre Verbindung\n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology\n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig\n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41679)749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES ZAP Stufenleiter 3 Stufen (41681)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 3 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße \n• Großflächige Arbeitsplattform (400 x 400 mm) \n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit \n• Großzügige Ablageschale für Werkzeug und Kleinteile \n• Optimale Stabilität durch beidseitige, starre Verbindung \n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology \n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig \n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41681)545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
-
ZARGES ZAP Stufenleiter 2 Stufen (41672)Eigenschaften • ZAP Safemaster S - ZAP Stufenleiter, 2 StufenSicherer Auf- und Abstieg durch rutschsichere Stufen und Handlauf, hohe Standsicherheit und kompakte Transportmaße\n• Großflächige Arbeitsplattform (400 x 400 mm)\n• 3-seitig umlaufendes Geländer für maximale Arbeitssicherheit\n• Großzügige Ablageschale für Werkzeug und Kleinteile\n• Optimale Stabilität durch beidseitige, starre Verbindung\n• 80 mm tiefe Stufen mit ZARGES Safer Step Technology\n• Kompakte Abmessungen im zusammengeklappten Zustand durch automatisch einklappbaren Sicherheitskäfig\n• ZAP Ausleger, ausschwenkbare Ausleger zur Erhöhung der Standsicherheit nach den Vorschriften der EN 131-7 als Zubehör ab Bestell-Nr. 41675 erhältlich (41672)517,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christian Drouin Expérimental des Christian Drouin - 12 Jahre -...Der Chichibu Angels ist Teil der Experimental-Reihe von Christian Drouin. Er besteht aus Calvados Pays d’Auge, der 12 Jahre reifen durfte und anschließend für 4 bis 10 Monate in insgesamt fünf ausgesuchten Ex-Chichibu-Whiskyfässern lag. Diese exklusive Zusammenarbeit verbindet handwerkliche Perfektion aus der Normandie mit der filigranen Eleganz japanischen Whiskyholzes. Abgefüllt als Small Batch #11, präsentiert sich dieser Calvados bei einem Alkoholgehalt von 45,3% Vol., limitiert auf knapp über 2.000 Flaschen.85,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
-
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.